Corporate Management
Kennzahlen/Key Performance Indicators (KPIs)
ZIEL
Aus Kennzahlen werden KPIs indem sie durch 5 Eigenschaften (spezifisch, messbar, erreichbar, relevant, terminiert) konkretisiert werden. Sie zeigen den Erfüllungsgrad bestimmter Zielsetzungen an. D.h., es sind zunächst die richtigen KPIs, welche für den operativen und langfristigen Erfolg entscheidend sind, zu messen, zu berichten und in der Steuerung (Planung, Reporting, Performance Reviews) zu verankern. Im Zuge der Digitalisierung werden heute in mehr oder weniger strukturierten Kennzahlen- bzw. Performance-Measurement-Systemen BI (Business Intelligence) – Dashboards zur schnellen und visualisierten Darstellung dieser Leistungsindikatoren eingesetzt. Sie unterstützen Führungskräfte bei der Durchsetzung und Kontrolle von Zielen, indem sie die Komplexität reduzieren, Sachverhalte exakt und einfach darstellen und damit einen schnellen und umfassenden Überblick ermöglichen.
ABER
Oftmals besteht weitreichender Optimierungsbedarf in Bezug auf die Anzahl der KPIs, die Ausrichtung am Geschäftsmodell, die Standardisierung über Geschäftsfelder und Märkte sowie die Zuordnung von Verantwortlichkeiten. Die Auswertungen sind zudem vielfach mit zu vielen (teils irrelevanten) Inhalten überladen und damit kaum entscheidungstauglich. Jedes Unternehmen ist einzigartig. Vergleichbar der DNA von Lebewesen als Träger aller Erbinformationen, so hat auch ein Unternehmen einen genetischen Fußabdruck: das Geschäftsmodell, die Strategie und die Unternehmenskultur. Diese DNA muss sich im Reporting widerspiegeln und ist damit zentraler Bestandteil der Unternehmenssteuerung. Jedes BI-Instrument muss daher nutzerorientiert angepasst werden. Und weniger ist manchmal mehr! 10 KPIs die schmerzen, wenn sie nicht stimmen, anstelle eines Verwirrspiels mit über 50, lassen die richtige Priorisierung für Entscheider erkennen.
VORGEHENSWEISE
Unser Beratungsansatz besteht daher zunächst in der Ermittlung/Festlegung der jeweils erforderlichen Kennzahlen sowie deren Anforderungen wie:
- genaue und verlässliche Erfassung sowie Bewertung des Sachverhaltes
- zeitnahe Verfügbarkeit
- sinnvolle, klare und verständliche Aussagekraft
- aus der Fortschreibung bereits bestehender Datensätze resultieren
- weitestgehende Vergleichbarkeit (Benchmarking) ermöglichen
um daraus ableitend in Bezug auf die Soll(Bezugs)werte die richtigen KPIs zu definieren.
Produktion
ZIEL
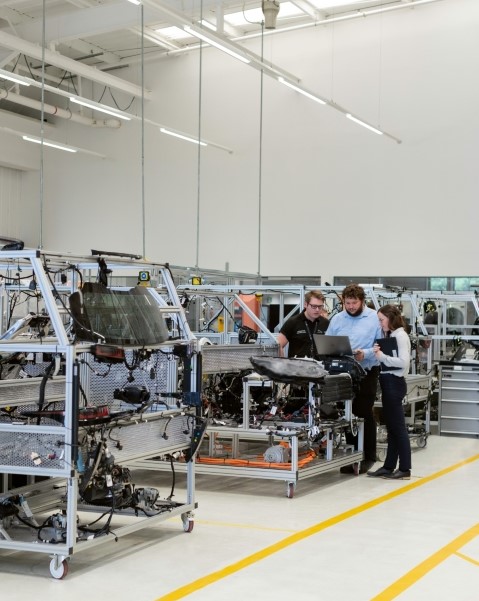
Bei der Herstellung von Gütern gilt es branchenübergreifend den Zielkonflikt zwischen niedrigen Durchlaufzeiten und Beständen bei gleichzeitig hoher Kapazitätsauslastung und optimaler Qualität zu lösen. Dabei spielen die Planung und Steuerung wesentlicher erfolgsrelevanter Ressourcen wie Maschinen/ Anlagen sowie Personal unter Berücksichtigung der produktionskritischen Erfolgsfaktoren Prozesssicherheit, Prozesssynchronisation, Bestandssicherheit sowie Produkt- und Prozessqualität eine entscheidende Rolle.
ZU BEACHTEN
Um effiziente Abläufe und Planungen zu ermöglichen befinden sich in der Mehrzahl ERP (Enterprise Resource Planning) – Systeme, aber auch ähnlich gelagerte Steuerungssysteme wie PPS, APS oder MRP und für die Datenerfassung in Echtzeit MES im Einsatz. Oftmals ist auch die Integration bzw. Nutzung vermischter Anwendungen bzw. das Zusammenwirken gegeben. In der Praxis sind durchgehende und bereichsübergreifend standardisierte Steuerungssysteme jedoch der Idealfall, da Unternehmen historisch gewachsen sind und nicht jede technische Anlage in der Produktion die notwendige Kompatibilität und Ausstattung aufweist. Dies erfordert dann meist den Laptop mit Excel-Tabellen im Shopfloor.
PARAMETER
Im Einzelnen sind nachfolgende Problemstellungen für die Perfomancesteuerung in der Produktion relevant:
- Kapazitätsangebot, Nachfrage und Auslastung
- Gesamtanlageneffektivität
- Produktivität
- Durchlaufzeiten, Termine
- Bestände, Bestandsreichweite, Lagerumschlag
- Lieferfähigkeit, Lagerkosten
- Qualität, Qualitätskosten
- Arbeitssicherheit
Aus den Schlüsselkennzahlen dieser Rubriken werden die für das Produktionsmanagement entscheidenden KPIs abgeleitet.
Beschaffung
ZU BERÜCKSICHTIGEN
Im produzierende Gewerbe Deutschlands entfallen durchschnittlich ca. 60% der Gesamtkosten auf den Wert der beschafften Güter und Dienstleistungen. Damit wirkt sich eine Kostensenkung direkt auf das Unternehmensergebnis aus, genauso wie Preissteigerungen im Umkehrschluss. Der globale Wettbewerb und technologische Entwicklungen führen vermehrt dazu, dass Zulieferer bereits in die Produktentwicklung integriert, gesamte Module oder Problemlösungen zugekauft und langfristige Kooperationen eingegangen werden. Aus dem bisher reaktiven administrativen Einkauf wird zunehmend eine strategisch relevante Gewinnbeschaffungs- und Know-how-Transferaufgabe, welche die Hauptziele der Beschaffung:- angemessene Qualität
- hohe Versorgungssicherheit
- niedrige Beschaffungskosten
Vor allem in den letzten Jahren rückten Versorgungssicherheit und damit die Lieferketten deutlich in den Vordergrund. Corona war und nicht beeinflussbare politische Entwicklungen sind heute die Auslöser dafür, dass die Lieferfähigkeit oftmals ernsthaft in Frage gestellt ist. Versorgungssicherheit und Riskmanagement stehen damit ganz oben. Über eine verstärkte Lieferantendiversifizierung können mögliche Auswirkungen abgemildert werden.
Das 2023 in Kraft getretene deutsche Lieferkettensorgfaltspflichtengesetz wird durch die weitergehende EU-Richtlinie CSRD (Corporate Sustainability Reporting Directive) abgelöst. Der Aufwand erhöht sich damit, da die Reichweite der Risikoanalyse und verlangten Informationen steigt. Größere, davon in vollem Umfang betroffene Unternehmen, geben die Pflichten aus diesbezüglichen EU-Regulierungen oftmals entlang der Lieferkette weiter, was zu einem „Trickle-down-Effekt“ führt. Die Folge: wer liefern will, muss Daten liefern und ohne Daten zur Nachhaltigkeit kommt kein Geschäft zustande. Damit wird dann zwangsläufig ein „freiwilliger“ ESG (Environmental, Social und Governance) -Score für KMU erreicht.
Die Beschaffung ist kein analoger Prozess mehr. Ein wachsender Prozentsatz davon findet online statt (E-Procurement). Procure-to-Pay-Software (P2P) verknüpft Beschaffungspraktiken mit Kreditorenbuchhaltung und kann Schritte wie das Lieferkettenmanagement, Bestellungen und Rechnungsstellung optimieren. Weitere Beschaffungssoftware umfasst Tools zur Ausgabenanalyse und Software für die Verwaltung der Lieferantenbeziehungen (SRM). Diese erhöhen die Genauigkeit und Produktivität, verfolgen Einkäufe und bieten Datentransparenz, die die Entscheidungsfindung unterstützt und Risiken, Ineffizienzen und zeitraubende Verzögerungen reduziert.
KENNZAHLEN
Die wichtigsten im Überblick:
- Materialkostenveränderung: Preis/Kostenvergleich zur Vorperiode
- Lieferqualität: Produktmängel, Mengenfehler, zeitliche Probleme, beschädigte Ware
- Einkaufsvolumen: zu Umsatz / pro Lieferanten
- Lieferfähigkeit: Auftragserfüllungsgrad
- Lieferantenabhängigkeit: überdurchschnittliche Abhängigkeit von nur wenigen Lieferanten
- Global Sourcing Quote: Nutzung globaler Vorteile bei gleichzeitigen Risiken (s.o.)
- Automatisierungsquote: Automatisierungsgrad der Beschaffung, Vernetzung mit Lieferanten
- Days Inventories Held (DIH): Lagerumschlag / Reichweite / Vermeidung Überbestände/Engpässe
- Days Payables Outstanding (DPO): Zahlungsdauer Verbindlichkeiten / Skontonutzung
- Skontoverlust: Bezahlung außerhalb Zahlungsziels / Vereinbarung
- Fremdwährungsquote: Absicherung von Kursschwankungen
- Rahmenvertragsquote: Effizienzsteigerungen, Preisstabilität
- Innovationsquote: FE Projekte mit Lieferanten und Hochschulkooperationen
- Kostenquote Berichtswesen: (freiwillige) ESG-Berichterstattung, insbes. CSRD-Anforderungen
Daraus ableitend kann eine strukturierte Beschaffungsstrategie für das Unternehmen entwickelt werden, welche den Einkaufsprozess so steuern, dass er mit den Geschäftsanforderungen übereinstimmt.
Marketing und Vetrieb
„Arbeit wird erst dann zum Wert, wenn sie verkauft ist.“
ZU BERÜCKSICHTIGEN
Marketing und Vertrieb werden immer im Kontext des jeweiligen Marktes gemessen. Dabei ist der Anteil des Marktpotentials maßgeblich, der durch das Unternehmen mit sinnvollem Ressourceneinsatz bearbeitet und realisiert werden kann.
Die Abgrenzung zwischen Marketing und Vertrieb erfolgt am Übergang von der Verkaufschance, welche vom Marketing generiert wurde und die durch den Vertrieb hin zum faktischen Verkauf entwickelt wird.
Marketing obliegen die strategischen Themen wie Marke, Image, Bekanntheit, Sortiment, Positionierung und Marktbearbeitung. Für die strategische und operative Umsetzung trägt der Vertrieb die Verantwortung. Beide Segmente sind eng miteinander verbunden, auch bei der Kennzahlenerfassung. Unternehmen im B2B(Business2Business) -Bereich sind vertriebsdominiert während im B2C (Busienss2Consumer) -Geschäft die Marketingorientierung überwiegt, da hier vom Vertrieb hauptsächlich Distributionsaufgaben realisiert werden.
Die Steuerung durch Kennzahlen besteht in Marketing und Vertrieb in der Festlegung von Maßnahmen, welche den Absatz und Umsatz mit der definierten Gewinnmarge ermöglichen.
Dabei werden die relevanten Arbeiten oftmals im Vorfeld geleistet, also bevor Absatz und Umsatz entstehen. Aus diesem Grund ist es sinnvoll, Leistungskennzahlen vorab festzulegen, wo Ergebnisse kaum oder noch gar nicht vorhanden sind. Dabei sollte das realisierbare Marktpotential eingehend betrachtet werden. Mitbewerber, Marktanteile und Marktwachstum sind dabei die Basis.
Die Leistungsmessung im Marketing (eingesetzte Kosten zu Wirkung) erfasst folgende Aspekte:
- realistisch mögliche Marktpotenziale und Marktanteile je Marktsegment und Zielgruppe
- Bekanntheit und Umsetzung der gewünschten Positionierung in der Zielgruppe
- Interesse und Informationsverhalten potenzieller Kunden über unterschiedliche Kommunikationskanäle
- Anzahl der erreichten Kontakte bezogen auf den vorhandenen Markt
- Kontaktaufnahme und Informationen zu konkreten Kaufabsichten
- Kundenzufriedenheit in der Abwicklungs-, Nachkauf,- und Nutzungsphase
- Turnover on Marketing Investment (Verhältnis Marketingbudget zu Nettoumsatz)
Vertriebs-Performance (Wirkungskette Verkaufschance, Auftragseingang und Umsatz):
- Verhältnis von Interessenten zu Angeboten/Aufträgen
- Zeit von der Verkaufschance bis zum Abschluss
- Präsenz- und Intensität im Vorfeld eines Abschlusses (Besuchsfrequenz, Anzahl Tage beim Kunden pro Verkäufer)
- Ressourceneffizienz im Vertrieb und Abschlussstärke
- Umsatz, Absatz und Gewinn
- Anzahl Reklamationen
- Kundenbindung und Wechselbereitschaft
- Relation Vertriebskosten zu Nettoumsatz
Bei der Anwendung des Marketingmix hat jedes Mixelement, also
- Product (produktbezogene Entscheidungen, Sortiment)
- Price (Preispolitik)
- Placement (Vertrieb- und Distributionsentscheidungen)
- Promotion (Kommunikationsplanung und -umsetzung)
eigene Kennzahlen, welche situativ angepasst und erweitert werden können.
Ausgewählte Kennzahlen des gesamten Vertriebsapparates sind Basis für eine realistische Planung des Unternehmens. Absolute und gewichtete Umsatzpotentiale sind Grundlagen des Forecasts.
Logistik
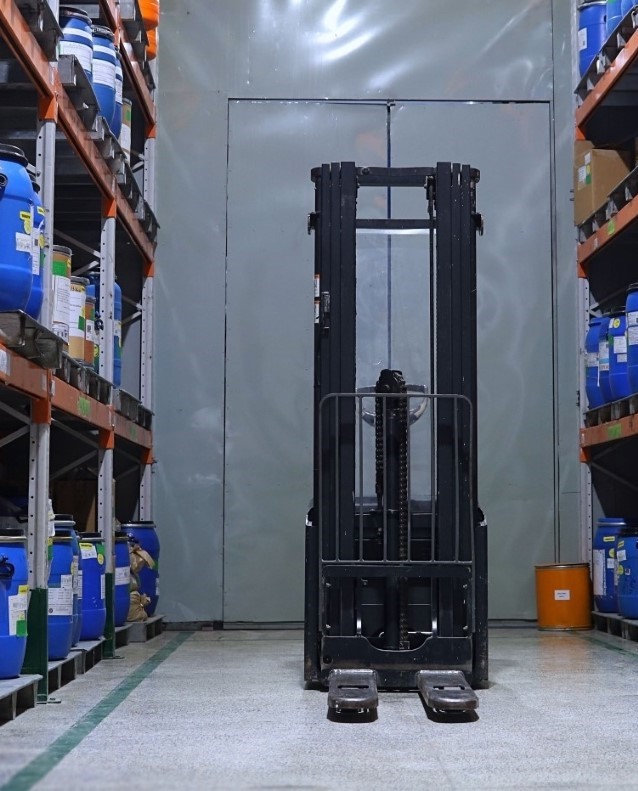
Logistik ist ein riesiges Anwendungsspektrum, in dem es im Kern darum geht, die Überbrückung von Zeit (Lagern) und Raum (Transportieren) entlang einer Zeitachse mit Waren zu organisieren.
ZU BERÜCKSICHTIGEN
Als Bestandteil der Supply Chain erstreckt sich die Logistik in einem Verarbeitungsunternehmen auf Beschaffung, Materialfluss und Transport, Lager und Kommissionierung, Produktionsplanung und -steuerung sowie Distribution und Entsorgung. Damit ist Logistik prozessorientiert und integriert. Die maßgebliche Gestaltung der Material-/Leistungserstellungsflüsse und der dazugehörigen Informationen (zunehmend auch monetär) ist wesentlicher Bestandteil. Die richtigen KPIs schaffen Transparenz in den Logistikprozessen und liefern Hinweise zu Möglichkeiten der Produktionssteigerung und Kostensenkung. Logistikkennzahlen werden i.d.R. über einen längeren Zeitraum erhoben, beobachtet und verglichen.
Typische KENNZAHLEN sind:
- Lagerumschlagshäufigkeit/Lagerreichweite/Bestandsgenauigkeit
- Logistikkosten (Lagerhaltung, Transport, Auftragsabwicklung, Verwaltung)
- Kapitalbindung
- Lieferqualität/Lieferzeit/Liefergenauigkeit/ Lead Time
- Lieferantenzuverlässigkeit
- eigene Transportauslastungsquote
Aber auch sog. Verlust- oder Verschwendungskennzahlen (Non-Added-Value) gehören zum Thema Logistik. Hierbei werden verbrauchte Ressourcen ermittelt, welche keinen Wert geschaffen haben. Insbesondere bei den Durchlaufzeiten der Fertigung findet man häufig erhebliches Optimierungspotential.
Betroffen sind Leistungsprozesse mit:
- Wartezeiten
- Überproduktion
- unnötigen Beständen
- unnötigen Transporten
- unnötiger Bearbeitung
- unwirtschaftlichen Abläufen
- fehlerhaften Produkte und Leistungen
Die Ursachen liegen meist in festen Vorgaben/ Abläufen, die praktische Umsetzung aber von den Planungen bei der Durchführungsdauer situativ abweicht. Damit ergeben sich bspw. Überbelastung oder Leerlauf. Durch die Reduzierung der unnötig verbrauchten Ressourcen werden Kosten gesenkt und Durchlaufzeiten reduziert. Damit verkürzt sich der Cash-to-Cash-Cycle und als Folge verringert sich das Working Capital.
Working Capital
ZIEL
Zur Messung und Steuerung des Working Capital, auch als Nettoumlaufvermögen oder Betriebskapital bezeichnet, wird eine Vielzahl von Kennzahlen eingesetzt. Zielsetzung dabei ist, die Höhe so gering wie möglich zu halten, da es sich um vermeintlich „totes“, allerdings unabdingbares Kapital handelt, welches die Liquidität, Rendite und Wachstumschancen eines Unternehmens verringert. Das Working Capital hat unmittelbare Auswirkungen auf den Cashflow als Gradmesser für ein erfolgreiches Prozessmanagement, auf die Gestaltung der Kapitalbasis und daraus resultierender Kapitalkosten und damit auf Ergebnis und Bilanz.


Top-KPIs des Working Capital:
- Cash Conversion Cycle (CCC): Er misst die Dauer der Kapitalbindung vom Zeitpunkt des bezahlten Einkaufs von Rohmaterialen oder Dienstleistungen bis zum Zahlungseingang davon gefertigter und verkaufter Produkte.
- Days Sales Outstanding (DSO): durchschnittliche Forderungslaufzeit (Außenstände) in Tagen
- Days Payables Outstanding (DPO): durchschnittliche Kreditlaufzeit (Zahlungsziel) von Lieferantenverbindlichkeiten.
- Days Inventory Outstanding (DIO): durchschnittliche Lagerdauer.
Es bestehen zwischen allen KPIs im Working Capital Interdependenzen, welche laufend zu beobachten sind: Ein Missverhältnis zwischen der Finanzierung über Lieferanten und gewährten Kundenkonditionen liegt bspw. vor, wenn ein hoher DSO-Wert einem niedrigen DPO-Wert gegenübersteht.
Erschwerend kommt oftmals die vorhandene Systemintegration dazu. Parallel existierende Systemlandschaften und damit unterschiedliche Quellen und Werte für die einzelnen Working-Capital-Positionen beeinträchtigen die Steuerung erheblich. Die ist meist der Fall, wenn bspw. die Buchhaltung nicht mit der Bestandsführung der Lagerhaltungssoftware korrespondiert.
Komponenten des Working Capital sind:
Aktiva
Vorräte, Vorratsvermögen
- Roh,- Hilfs,- und Betriebsstoffe
- Unfertige Erzeugnisse und Leistungen
- Fertige Erzeugnisse und Leistungen
- Geleistete Anzahlungen
Forderungen und sonstige
Vermögensgegenstände
- Forderungen aus Lieferungen und Leistungen
Passiva
Verbindlichkeiten
- Erhaltene Anzahlungen auf Bestellungen
- Verbindlichkeiten aus Lieferungen und Leistungen
Grundsätzlich sollte die Differenz zwischen Umlaufvermögen und kurzfristigen Verbindlichkeiten immer positiv sein um die finanzielle Stabilität des Unternehmens zu gewährleisten. Im Ergebnis der Division (Working Capital Ratio = Umlaufvermögen / kurzfristige Verbindlichkeiten x 100 ) stellt der Wert einen Indikator für Liquidität und kurzfristige Finanzkraft dar, sofern er über 100% liegt. Auch hier basiert die Berechnung auf unternehmensindividuelle Faktoren wie Zielsetzung des Working-Capital-Managements, Branche und Geschäftsmodell.
Liquidität
Cash ist die zentrale Größe der Finanzplanung eines jeden Unternehmens.
Die Betrachtung ausschließlich gewinnorientierter Größen und deren Rückschlüsse auf liquide Mittel in gleicher Höhe gilt für die Mehrzahl der Unternehmen nicht. Auch eine Reihe stichtagsbezogener (aus Bilanz, GuV) Finanzkennzahlen, welche die Beurteilung zur Einhaltung bestimmter Normen oder Vereinbarungen (Covenants) bspw. gegenüber Banken ermöglichen, eignen sich zur Liquiditätssteuerung ebenfalls nicht. Letztere können allerdings bei Verletzung Auswirkungen auf die Bonität/Kreditwürdigkeit und damit letztendlich auch auf die Liquidität haben.
Der Cashflow ist eine nicht bilanzbasierte, absolute Kennzahl. Er beziffert den Einzahlungs- (positiver Cashflow) oder auch Auszahlungsüberschuss (negativer Cashflow) aus der laufenden Geschäftstätigkeit. Nur durch eine cashfloworientierte Steuerung der realen Geldmittelzu- und -abflüsse in Echtzeit kann die jederzeitige (tagesgenaue) Liquidität des Unternehmens gesichert werden.
Als Kennzahlen, welche aus dem Cashflow abgeleitet werden, sind für uns u.a. die Innenfinanzierungsdeckung für Investitionen und die Schuldentilgungsfähigkeit relevant. Weiter ist die Cash-Burn Rate (als Reichweitenkennzahl liquider Mittel vor allem bei Start ups, Unternehmen in Schwierigkeiten oder Firmen mit vorwiegend Projektgeschäft (Bau, Werften) wesentlich. Die Cash-Burn Rate zeigt die Zeitspanne des Kapitalverzehrs bis zur Erlangung eines eigenen positiven Cashflows oder beantwortet einfach ausgedrückt die Frage: Wie lange reicht das Geld?
Auswirkungen auf die Liquidität hat auch die Fristigkeit des eingesetzten Kapitals (Fristenkongruenz). So sollte langfristig genutztes Betriebsvermögen auch annähernd langfristig (EK + langfristiges Fremdkapital) finanziert sein. Ist dies nicht der Fall, drohen Liquiditätsengpässe, teils schon bei temporären Umsatz- und Ertragsrückgängen.
Wesentlicher Bestandteil des Tagesgeschäftes im Cash Management ist die Disposition und die Dispositionskontrolle der liquiden Mittel. Diese setzt sich aus der Ist-Liquidität (Kontoauszugsverarbeitung) sowie des antizipierten kurzfristigen Cashflows zusammen. Dieser Prozess wird vereinfacht, wenn eine zentralisierte Zahlungsverkehrsabwicklung implementiert ist. Dabei wirkt sich auch Cash Pooling (Konsolidierung verschiedener Konten) gegen ein Zielkonto (bevorzugt automatisiert), vorteilhaft aus.
Der Disposition folgt die Dispositionskontrolle. D.h. Abweichungen der Kontensalden zu analysieren, um damit die Professionalität im Cash Management zu erhöhen. Idealerweise in Form einer Kennzahl zur prozentualen Abweichung zwischen Plan/Ist.
Bei Investitionsentscheidungen sind die Auswirkungen auf die Cash-Wirksamkeit ebenfalls zu berücksichtigen. Hierbei sind insbesondere Konditionen und Bedingungen der vorgesehenen Finanzierungsbausteine, deren Auswirkungen auf die Vermögens- und Kapitalstruktur sowie Liquidität und Betriebsergebnis vorher zu analysieren.
Um eine hohe Effizienz der Liquiditätssteuerung zu erreichen, gilt zunächst die Sicherstellung der Datenverfügbarkeit zu gewährleisten. Je nach Datenerfassungsart (manuell oder automatisch) sind klar definierte Prozesse und Verantwortlichkeiten unentbehrlich, da Informationen über erwartete Cashflows aus verschiedenen Bereichen kommen. So liefert bspw. der Vertrieb, der Einkauf, die Buchhaltung, die Personalabteilung oder die Geschäftsleitung lfd. liquiditätswirksame Informationen. Der einheitlichen Systemarchitektur der eingesetzten IT-Systeme kommt hierbei eine besondere Bedeutung zu, da sie eine einheitliche Datenbasis für das Controlling und damit auch dem Cash Management ermöglicht.
Hinsichtlich Funktionalität und Struktur können heute ausgereifte BI-Systeme die Grundlagen anspruchsvoller Liquiditätsplanungen bilden. Die Cash Dispositionen werden dabei weiter qualifiziert und in kürzerer Zeit gewährleistet, als dies in einem manuellen Prozess möglich ist.
Unter Nutzung von KI und maschinellem Lernen (ML) liefert Adaptive Analytics einen weiteren datengesteuerten Ansatz, der kontinuierlich Erkenntnisse und Empfehlungen auf der Grundlage von Echtzeitdatenänderungen aktualisiert, ohne dass ein manueller Eingriff erforderlich ist. Die Methodik bedient sich dabei einer Vielzahl statistischer Verfahren, um Datenmuster zu erkennen und daraus Rückschlüsse auf die Zukunft zu ziehen.
Jahresabschluss
Mit der Erstellung des Jahresabschlusses (GuV, Bilanz, KFR) rücken nicht nur eine ganze Reihe von Kennzahlen in den Fokus, sondern generell die Frage nach den Schwerpunkten der Unternehmenssteuerung. Die meisten Unternehmen im deutschsprachigen Raum sind EBIT-orientiert, also schwerpunkseitig auf Rentabilität ausgerichtet. Allerdings ist die Kennzahl gestaltbar und trotz ausgewiesener Gewinne eine Insolvenzgefährdung nicht ausgeschlossen. Bei US-Unternehmen hingegen dominiert Cash bzw. der Cashflow und damit die Bedeutung des Working Capital. Als zentral gilt der KPI EVA (Economic Value Added) der den echten betrieblichen Übergewinn (nach Abzug sämtlicher Kapitalkosten) ausweist. Also klar ein an Investoreninteressen ausgerichteter KPI, welcher den Wertbeitrag pro Periode misst und damit die Wertorientierung der Unternehmenssteuerung unterstreicht. Er erzeugt eine ökonomisch objektivierte Sichtweise, welche gerade in familiär geprägten Unternehmen oftmals durch andere Motive (Tradition, Idealismus) überlagert wird.
Aber manchmal ist es notwendig und sinnvoll, die Ermessensspielräume bei der Jahresabschlusserstellung zu nutzen bzw. Bilanzpolitik zu betreiben, auch wenn sie von manchen Analysten als „Störfaktor“ bezeichnet wird. Man spricht hierbei auch von „Intelligenz vor …“ oder „Rettung nach dem Bilanzstichtag“, was einerseits die Sachverhaltsgestaltung und andererseits die Bilanzierungs- und Bewertungspolitik charakterisiert. So bieten bspw. die Werthaltigkeit von Forderungen oder die Bewertung halbfertiger Arbeiten (unfertige Leistungen) immer wieder Diskussionsstoff.
Die Adressaten der Bilanzpolitik sind in erster Linie:
- Finanzbereich (Eigenkapitalgeber, Banken, Finanzbehörden)
- Leistungsbereich (Kunden, Lieferanten)
- Meinungsmacher (Presse, Öffentlichkeit)
Nachfolgend einige relevante Kennzahlen, welche die Vergleichbarkeit (Benchmarking) ermöglichen und vorrangig in den KI-gestützten Score- und Ratingprogrammen der Finanzdienstleister genutzt werden:
Ertragslage
- Umsatzentwicklung zur Vorperiode
- EBIT(A) + jeweilige Marge
- Gesamtleistung pro MA / Auslastungsquote AK
- Ausschüttung (Payout Ratio)
Rentabilität
- Umsatzrendite (ROS)
- Gesamtkapitalrentabilität (ROCE)
- Rentabilität einer Investition (RoI)
- Eigenkapitalrentabilität (Return on Equity)
- Fremdkapitalrendite (Return on Debt)
Liquidität
- Cashflow
- Working Capital Ratio
- Kundenzahlungsziel (DSO – days sales outstanding)
- Lieferantenzahlungsziel (DPO – days payables outstanding)
Kapitalstruktur
- EK-Quote
- Verschuldungsgrad / Effektivverschuldung
- Schuldentilgungsdauer
- Anlagendeckungsgrad 2
Vermögenslage und Investitionen
- Sachanlagenintensität
- Anlagenabnutzungsgrad
- Investitionsquote
- Finanzierungsquote aus dem Cashflow
Neben den Rating- und Scoreergebnissen ist die Einbettung der Kennzahlen in einen Zeit- und Branchenvergleich (nach Möglichkeit mit direkten Wettbewerbern) von Bedeutung. Die Visualisierung dessen zeigt sehr schnell die aktuelle Performance des Unternehmens und seine Position im Markt.
Trotz neuen Zöllen, Handelskriegen und politischen Spannungen ist die Wirtschaft international vernetzter denn je. Bei grenzüberschreitenden Waren- und Leistungsverkehr zu „nahestehenden“ Personen oder Betriebsstätten (bspw. Tochtergesellschaften) besteht die gesetzliche Pflicht zu einer „Verrechnungspreisdokumentation“ (§ 90 Abs. 4 AO). Die Aufforderung zur Vorlage kann jederzeit auch außerhalb einer Betriebsprüfung erfolgen. Es empfiehlt sich daher mit der Erstellung des Jahresabschlusses die Transaktionsmatrix jährlich für das abgelaufene Geschäftsjahr fortzuschreiben. Die betriebswirtschaftliche und technische (datenseitige) Implementierung einer Transfer Pricing Policy in Unternehmen gehört bei Bedarf mit zu unseren Aufgaben.
- + 49 365 733 269 06
- © SchwabeConsultants 2026
- office@schwabeconsultants.com